Chapeau (à mettre dans « Extrait ») :
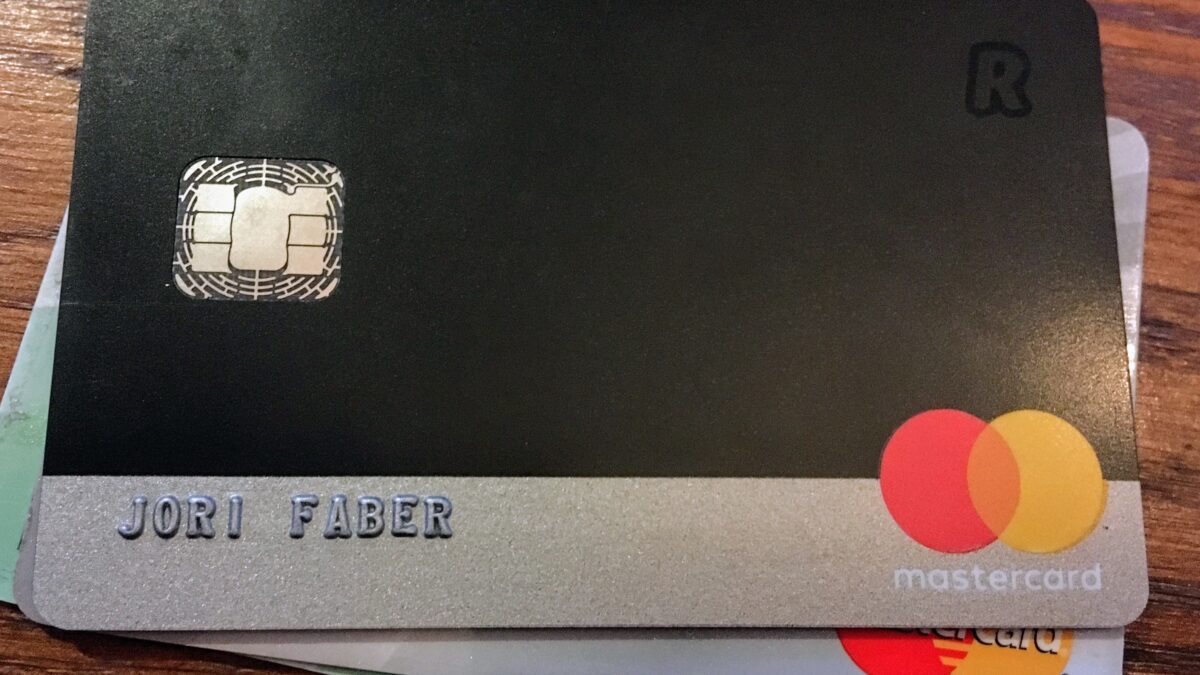
Les clients de Revolut n’ont pas pu payer ni accéder normalement à leurs comptes pendant plusieurs heures mardi 20 octobre, à la suite d’une panne électrique dans un centre de données de Google Cloud à Londres, selon Le Figaro, l’AFP et Les Échos.
Une journée sans paiements
Les premiers signalements sont apparus un peu avant 8 heures sur la plateforme Downdetector, et plus de 1 500 avaient été enregistrés une heure plus tard, rapporte Le Figaro. Cartes refusées, application inaccessible, virements bloqués : les clients de la néobanque britannique, y compris en France, ont été touchés pendant une bonne partie de la journée. Revolut n’a annoncé le rétablissement de ses services qu’aux alentours de 20 heures, en assurant que les fonds et les données de ses clients n’avaient « à aucun moment été compromis ».
L’origine ne se trouvait pas chez la banque elle-même. « En raison d’un événement électrique, nous avons subi une panne dans la zone europe-west2-b », a expliqué Google dans un communiqué cité par Les Échos. D’autres établissements britanniques, comme Lloyds, HSBC ou NatWest, ont aussi été perturbés. Google a même invité ses clients à basculer leurs services vers d’autres régions de son cloud « si cela était possible ».
Un risque de concentration souvent sous-estimé
Pour un commerçant, un artisan ou un consultant, quelques heures sans moyen de paiement peuvent coûter cher : ventes perdues, fournisseurs payés en retard, prélèvements rejetés. L’incident montre que la solidité d’un compte ne dépend pas seulement de la banque, mais aussi de ses prestataires techniques. Avoir tous ses flux professionnels sur un seul établissement, quel qu’il soit, revient à concentrer ce risque.
Ce que dit la règle sur le compte professionnel
Pour les micro-entrepreneurs, la loi impose d’avoir un compte bancaire, mais pas forcément un compte professionnel. En revanche, dès que le chiffre d’affaires annuel dépasse 10 000 euros deux années de suite, un compte dédié à l’activité devient obligatoire, rappelle le site officiel Entreprendre Service Public, qui recommande de l’ouvrir dès le départ. Rien n’interdit en revanche de disposer de plusieurs comptes.
Quatre précautions à prendre
Première précaution : garder un second compte et une seconde carte dans un autre établissement, appuyé sur une infrastructure différente, avec un petit matelas de trésorerie pour faire face aux dépenses urgentes. Deuxième réflexe : prévoir pour l’encaissement une solution de secours, comme un autre terminal ou un lien de paiement alternatif. Troisième point : conserver des preuves de l’incident (captures d’écran, messages d’erreur, relevés), utiles pour justifier un retard de paiement auprès d’un fournisseur ou d’un organisme social. Enfin, en cas de préjudice, la Banque de France conseille d’adresser une réclamation écrite au service dédié de la banque, qui doit répondre dans un délai de deux mois au plus, ramené à 15 à 35 jours ouvrables pour un litige de paiement. Attention : le médiateur de la consommation n’est pas compétent pour les litiges d’ordre professionnel, ce qui laisse aux entreprises la voie amiable ou judiciaire.